私の金融資産残高の推移を3カ月ぶりに点検しました。
[3カ月前の記事を複製し、表やグラフを更新した上で、更新した文字列を赤にしています。お急ぎの方は赤いところだけお読みください。]
この記事における「金融資産」の前提:
- 現金と金融機関の口座残高です(銀行、証券会社)。
- 私名義の金融資産に限定し、パート・アルバイト収入がわずかにあった配偶者のものは含みません。
- 貯蓄型の生命保険や個人年金保険は持っていません。
1. 私の投資手法
2001年からさまざまな投資・投機を試行錯誤し、数々の大失敗を経験。リーマン・ショックをはじめ、紆余曲折を経て私がたどり着いた投資手法は、
- 現代(近代)ポートフォリオ理論に則った、
- パッシブ(インデックス)型投資信託のバイ・アンド・ホールド
です。私はこれを資産運用の中心・中核(コア戦略)とし、「分散・節税・低コスト投資」と呼んでいます。
成果を感じ始めたあと、理論的な裏付け・確証を得るため資産運用に関連する資格を取得したり、偶然、年金基金の運営に携わることになったりした結果、「一般個人の金融資産運用と年金基金の年金資産運用は、税制や金融商品の違いを除けば本質的には同じである」という結論に達しました。
プロ向け(機関投資家向け)資産運用ビジネスの業界では、「年金基金による年金資産運用が資産運用の標準的な方法」とされています。であるならば、一般個人も年金基金の運用基本方針を理解した上で資産運用する方が良いと思いませんか?
「分散・節税・低コスト投資」は、
- 世界各国の年金基金の多くが何らかの形で採用している現代(近代)ポートフォリオ理論と日本国内の個人向け税制優遇措置(DC、NISA)の要点を理解し、
- アセットアロケーション(資産の配分)とアセットロケーション(資産の置き場所)が「そこそこ」適切であれば合理的に資産形成できるはずだ
という考えに基づき、
- パッシブ(インデックス)型の投資信託を買い増していく
という、単純かつ手間のかからない投資手法です(実際には買い増しだけでなく、節税と乗り換えの目的で売却することもあります)。
私の運用目的は「老後資金形成」です。「長生きしたい」とか「(金銭的な意味で)贅沢したい」などの気持ちはないのですが、「将来、自分または配偶者が想定以上に長生きしてしまってもお金に困ることがないよう、無理のない範囲で準備しておきたい」、ただそれだけです。
2. 資産配分比率(2026年9月末)
(1) 金融資産全体におけるリスク資産と安全資産の比率
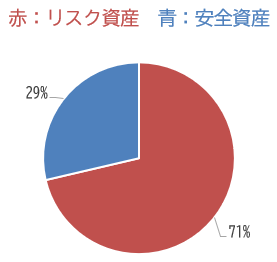
3カ月で1ポイント、
リスク資産が減り、安全資産が増えました。
(2) リスク資産(投資信託)のポートフォリオ
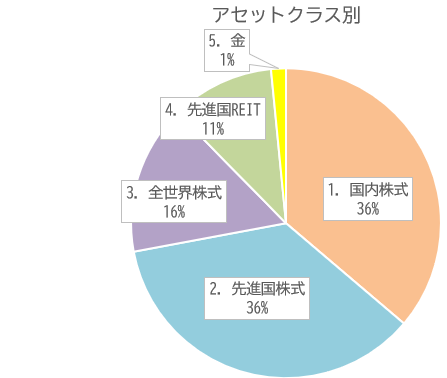
リバランスの影響もあり、3カ月で
全世界株式が1ポイント増え、
先進国REITが1ポイント減りました。
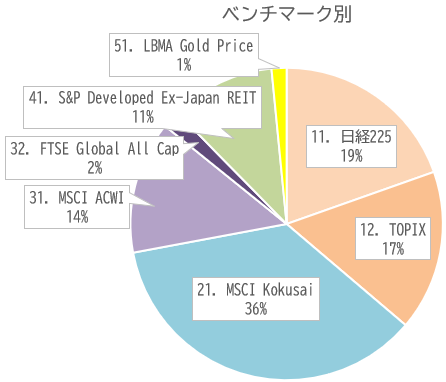
いずれも3カ月で
1ポイント減から1ポイント増の
範囲の変動にとどまりました。
3. 年間運用損益(2026/01/01~09/30)
(1) コア戦略
前述の「1. 私の投資手法(分散・節税・低コスト投資)」です。
リスク資産(投資信託)は、SBI証券の特定口座とNISA口座≪およびSBIベネフィット・システムズのiDeCo口座≫に置いています。もともとは、直販投信を含め、複数の金融機関で投資信託を運用していましたが、管理の手間を減らしたかったことと、良質な投資信託をひととおり取り扱っていることから、2011年までにSBI証券1社に集約しました≪2022年からはSBIベネフィット・システムズのiDeCo口座も併用≫。
以下、特定口座とNISA口座における本年分の運用損益を「トータルリターン」で確認してみます≪iDeCo口座の資産は含まれません≫。
-
-
- トータルリターン
= 評価金額 + 累計受取分配金額 + 累計売付金額
- 累計買付金額
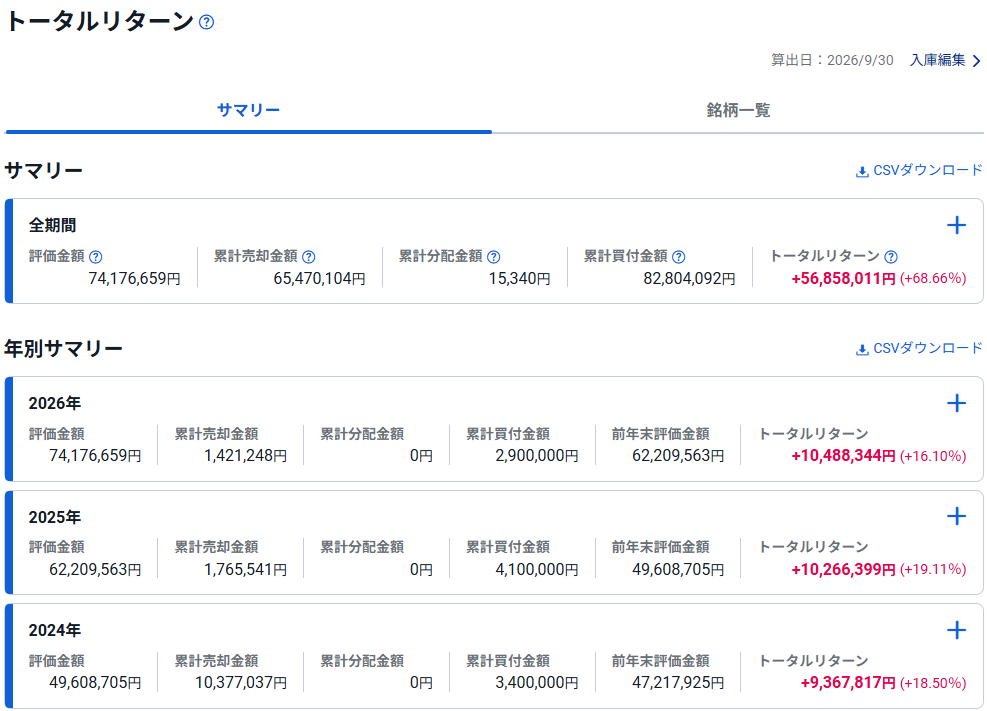
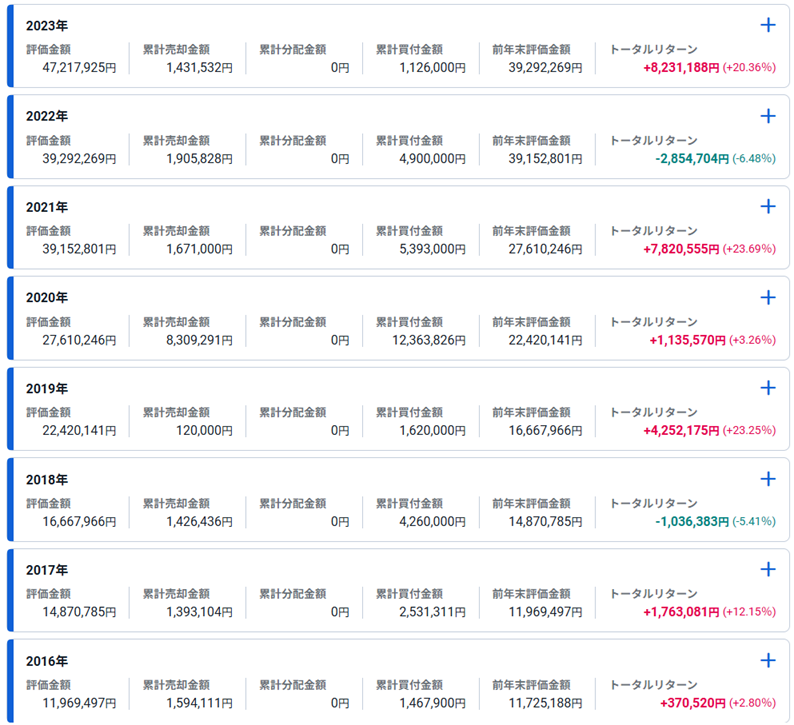
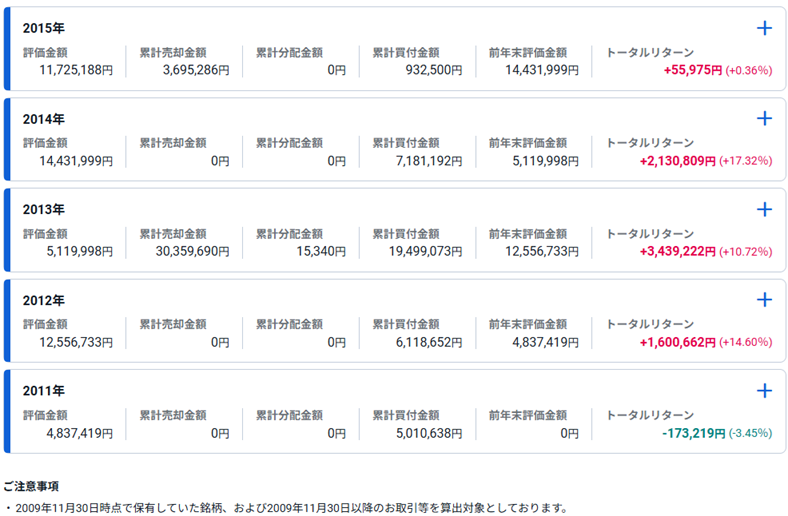
SBI証券における投資信託トータルリターン
-
-
- 2026年1~3月、SBI証券における投資信託の運用収益率はマイナス1.07%、マイナス約68万円でした。日本の衆院選も好材料となった1・2月の明るい気分が、2人のジャイアン(トランプ+ネタニヤフ)によって3月に帳消しとなり、歴史的な乱高下の四半期となりました。個人的なドローダウンの額は、1カ月で約500万円です。「ジャイアン! 本当にもう勘弁してくれよ!」というのが率直な気持ちです。
- 2026年1~6月、SBI証券における投資信託の運用収益率は18.40%、約1178万円でした。3月の急落は4月に入ってわずか半月で回復。その後の日経平均の急騰ぶりには目を見張るものがあり、正直、戸惑いも感じています。
- 2026年1~9月、SBI証券における投資信託の運用収益率は16.10%、約1048万円と、成績が少し下がりました。7月以降も米国株価指数はおおむね堅調でしたが、為替の影響により円ベースでは帳消しになった印象です。国内株式も先進国REITもGoldも今一つな3カ月でした。
(2) サテライト戦略
コア戦略以外の取引や保有分をサテライト戦略と称しています。
- 2026年1~9月、株式の短期売買などは行いませんでした。
4. 金融資産残高の推移(1999/04/30~2026/09/30)
レバレッジをかけた資産や外貨建て資産を含めたこれまでの運用成績を、まとめて(1枚で)お見せする良い方法を思いつきません。そこで、収入や支出、負債の返済、リスク資産の値動き等々、私のすべての経済的活動の結果である「金融資産残高の推移の棒グラフ(月次)」を掲載します。
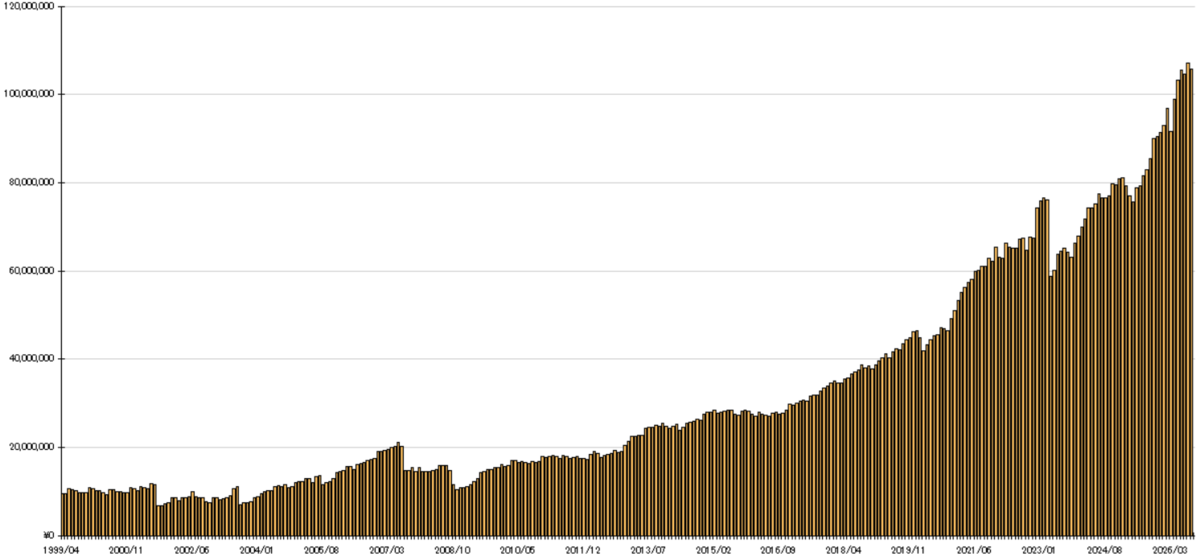
1本の棒の高さは、その月の
- 収入
- 支出(税・社会保険料や借入金返済を含む)
- 運用損益(実現損益+月末時価による評価損益)
の結果としての、月末時点の金融資産残高を表しています。
定年退職するまで(2023年3月末以前)は、負債を返済していた月もあります。負債があった月の場合、この棒グラフの高さは負債を差し引く前の残高[いわゆるグロス、総額]です。純金融資産残高[いわゆるネット、純額]ではありません。
定年後、2023年4月末以後は負債がないため、実質的に純金融資産残高のグラフとなっています。
- 上のグラフ、中央やや左の「レ」の形の凹みは、株式の信用取引など無茶していた頃のリーマン・ショック(2008年秋)の影響です。
- リーマン・ショックより左側にもガクンと低くなっている棒が数本ありますが、これらは住宅ローンの繰上返済による残高減少です。
- 右端の近くで(2022年12月)棒が急伸した最大要因は、企業型DCから一時金を受け取り(約850万円)、収入・資産に計上したことによります。
- さらにそのすぐ右側で(2023年4月)過去最大幅の凹みとなった最大要因は、亡父から相続した負債(約1900万円)を全額繰上返済したことによります。
- 右端に近い凹み(2025年3~7月)は、自宅建物の防蟻と30年目修繕(塗装)、PCの買い替え、食器洗い乾燥機の買い替え、両眼の手術、地震保険料の支払などの出費がかさんだ時期です。これにより、4月以降の相場の急反発ほど棒の高さが伸びませんでした。
- 右端に一番近い、1本だけの凹み(2026年3月)は、「イスラエルとアメリカ合衆国によるイラン攻撃」を主因としたリスク資産の評価額減少です。
以上、参考になるかどうかわかりませんが、60代の(一応、まだ)会社員+専業主婦世帯の実例として投稿しました。